
Národná banka Slovenska (NBS) uložila finančnému sprostredkovateľovi Fingo.sk pokutu vo výške 50 000 eur. Zistila viaceré nedostatky pri zisťovaní potrieb klientov, odporúčaní finančných produktov aj vyplácaní tipérskych provízií. Spoločnosť sa proti rozhodnutiu bránila rozkladom, Banková rada NBS ho však zamietla a sankciu potvrdila. Centrálna banka spolu s rozhodnutím nechtiac zverejnila aj údaje klientov či sprostredkovateľov, za ktorých konanie udelila pokutu.
Dohľad sa týkal obdobia od januára 2022 do konca júla 2023. Pri preverovaní následného posudzovania vhodnosti produktov siahal až do októbra 2023. Prvostupňové rozhodnutie banka vydala 3. júna 2025, banková rada o rozklade rozhodla 20. júla 2026. Toto rozhodnutie nadobudlo právoplatnosť 29. júla a vykonateľnosť 29. augusta 2026.
Spoločnosť Fingo.sk pre Finsider potvrdila, že pokutu už uhradila. „Po ukončení dohľadu na mieste došlo k personálnym zmenám na právnom oddelení, ako aj k zmene osoby zodpovednej za compliance. Pristúpili sme k úprave procesov a implementovali sme požiadavky NBS na zvýšenie kvality krížových kontrol, aby k uvedeným pochybeniam v budúcnosti nedošlo,“ uviedla firma vo svojom stanovisku.
Jedným zo zistení bolo vyplácanie odmien klientom, ktorí pri vlastných zmluvách vystupovali zároveň ako tipéri. Banka uviedla 88 prípadov, v ktorých Fingo poskytlo klientovi alebo potenciálnemu klientovi finančnú výhodu vo forme tipérskej provízie. Medzi jednotlivými odmenami boli centové sumy aj stovky eur.
Tipér vo finančnom sprostredkovaní je osoba alebo firma, ktorá finančnému agentovi poskytne kontakt na potenciálneho klienta, pričom sama nevykonáva finančné sprostredkovanie ani poradenstvo. Jej jedinou úlohou by malo byť prepojiť záujemcu o finančný produkt s licencovaným sprostredkovateľom. Tipéri môžu za svoje tipy dostávať odmeny.
Problém je v tom, ak sprostredkovateľ vypláca tipérsku odmenu priamo klientovi, ktorý uzatvorí danú zmluvu. Zákon o finančnom sprostredkovaní totiž zakazuje finančným agentom poskytovať klientom v súvislosti so sprostredkovaním finančnej služby akúkoľvek finančnú alebo nefinančnú výhodu.
„V 55 zistených prípadoch pritom medián tipérskej odmeny predstavoval sumu 10,30 EUR a napríklad najnižšia odmena bola vo výške 0,45 EUR, z čoho vyplýva, že jednoznačne pri sprostredkovaní týchto zmlúv nešlo o motiváciu klienta, resp. tipéra získať odmenu, ale len o zlyhanie časti interného systému zodpovedného za krížovú kontrolu. Vyplatené odmeny sme žiadali od tipérov späť titulom neoprávnene vyplatených provízií,“ tvrdí Fingo.
Klientka chcela sporiť na dôchodok, dostala investičné poistenie
Ďalšie výhrady centrálnej banky sa týkali práce sprostredkovateľov s informáciami o klientoch. Pri viacerých zmluvách nezistili alebo nezaznamenali údaje potrebné na odporúčanie finančnej služby. Podľa NBS chýbali napríklad informácie o potrebách klientov, ich finančnej situácii, majetku, záväzkoch či skúsenostiach. Napriek tomu sprostredkovatelia odporúčali produkty a potvrdzovali ich vhodnosť.
Rozhodnutie opisuje aj prípad klientky, ktorá v zázname uviedla požiadavku „sporenie na dôchodok“. Sprostredkovateľ jej odporučil investičný produkt založený na poistení. Podľa NBS tým nezohľadnil jej požiadavku sporiť a nesprávne zaradil investičný produkt medzi sporiace produkty. Odporúčaná služba preto podľa banky nezodpovedala jej požiadavkám a potrebám.
Centrálna banka vyčítala Fingu aj nedostatky pri investičnom poradenstve na kapitálovom trhu. Sprostredkovatelia nemali podľa NBS všetky potrebné údaje na posúdenie vhodnosti investícií, vrátane informácií o schopnosti klientov znášať stratu. V dvoch prípadoch odporučili produkt a označili ho za vhodný aj napriek tomu, že klienti odmietli poskytnúť potrebné informácie. Produkty pritom sprostredkovali na základe požiadavky samotných klientov.
Pri troch investičných produktoch založených na poistení a 15 zmluvách na kapitálovom trhu centrálna banka vytkla neúplné vyhlásenia o vhodnosti. Chýbali v nich požadované vysvetlenia, ako odporúčania zodpovedajú cieľom, finančnej situácii, skúsenostiam či postoju konkrétnych klientov k riziku. V ďalších prípadoch nebolo splnené požadované každoročné posúdenie vhodnosti alebo poskytnutie príslušného oznámenia klientovi.
Fingo tiež sprostredkovalo dve zmluvy medzi jednou spoločnosťou, ktorej meno je začiernené, a jej klientmi bez toho, aby malo s touto finančnou inštitúciou uzatvorenú požadovanú písomnú zmluvu o finančnom sprostredkovaní.
Časť výhrad banka po preverení stiahla
Národná banka Slovenska však v jednom pôvodne vytýkanom okruhu porušení konanie zastavila. Týkal sa informačných povinností pri finančných produktoch. Pri časti zmlúv po prehodnotení skutkového a právneho stavu a nových dôkazov predložených spoločnosťou ešte v prvostupňovom rozhodnutí uznala, že k porušeniu nedošlo. Pri ďalších zmluvách dospela k záveru, že nebol dôvod sankčné konanie začať.
Za ostatné zistené porušenia zostala v platnosti pokuta 50 000 eur. Rozhodnutie stanovilo povinnosť zaplatiť ju do 30 dní od nadobudnutia právoplatnosti.
Fingo.sk patrí medzi najväčšie sprostredkovateľské spoločnosti na Slovensku. V minulom roku firma dosiahla tržby na úrovni 26,8 milióna eur, čo ju radí na siedme miesto rebríčka najväčších sprostredkovateľov na Slovensku. Jej čistý zisk bol necelých 1,5 milióna eur. Spoločnosť má aktuálne 1 060 podriadených finančných agentov, čo z nej robí piateho najväčšieho samostatného finančného agenta podľa počtu maklérov.
Iba vizuálne
Pri zverejnení prvostupňového rozhodnutia NBS sa objavil problém s ochranou osobných údajov. Centrálna banka v dokumente začiernila mená klientov, finančných sprostredkovateľov aj tipérov, ktorým boli vyplatené odmeny. Údaje však zostali súčasťou PDF súboru. Čierne prekrytie ich zakrýva pri bežnom prezeraní, ale po skopírovaní textu do textového editora sa dajú prečítať aj pôvodne skryté informácie.
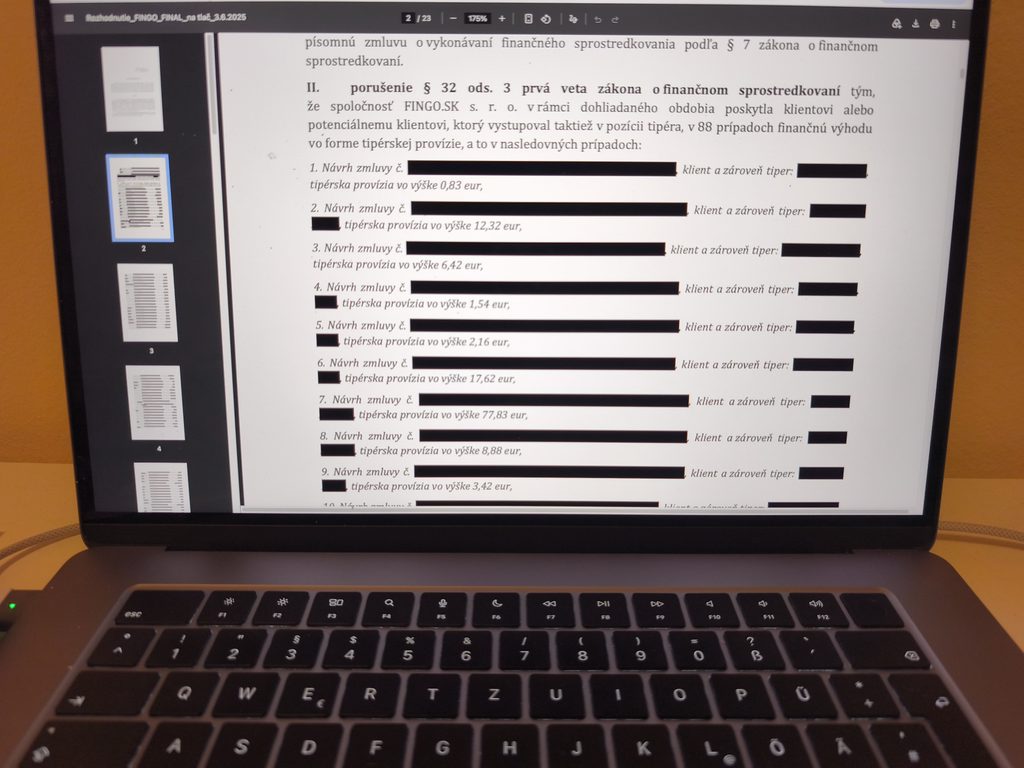
Takto možno zistiť mená a priezviská konkrétnych osôb a spojiť ich s jednotlivými prípadmi opísanými v rozhodnutí. Pri tipéroch sú mená prepojené s presnými sumami vyplatených provízií, číslami zmlúv a dátumami ich uzatvorenia. Pri sprostredkovateľoch možno identifikovať, kto vybavoval konkrétnu zmluvu a aké nedostatky pri nej dohľad zistil.
Problém sa týka aj klientov, ktorých finančné záležitosti banka pri dohľade preverovala. Dokument umožňuje spojiť ich mená s uzatvorenými zmluvami, druhom finančnej služby či informáciami o ich požiadavkách. Minimálne pri jednej klientke zostali v textovej vrstve dokumentu aj adresa bydliska a rodné číslo.
Na zobrazenie začiernených údajov pritom netreba špeciálny program ani odborné znalosti. Stačí text označiť, skopírovať a vložiť napríklad do Wordu. Vizuálne prekrytie údajov preto v tomto prípade nezabezpečilo ich skutočné odstránenie zo zverejneného súboru. Finsider na problém upozornil Národnú banku Slovenska, tá po zverejnení článku stiahla rozhodnutie zo svojej stránky. Osobné údaje dotknutých osôb v článku neuvádzame.
Prečítajte si ďalšie články na túto tému: