Máte voľné peniaze, ktorých sa dokážete vzdať na určitú dobu a radi by ste ich v roku 2026 zainvestovali? Odborníci na financie varujú pred realitnými fondmi v krajinách blízko Ukrajiny, vrátane Slovenska.
(PR)
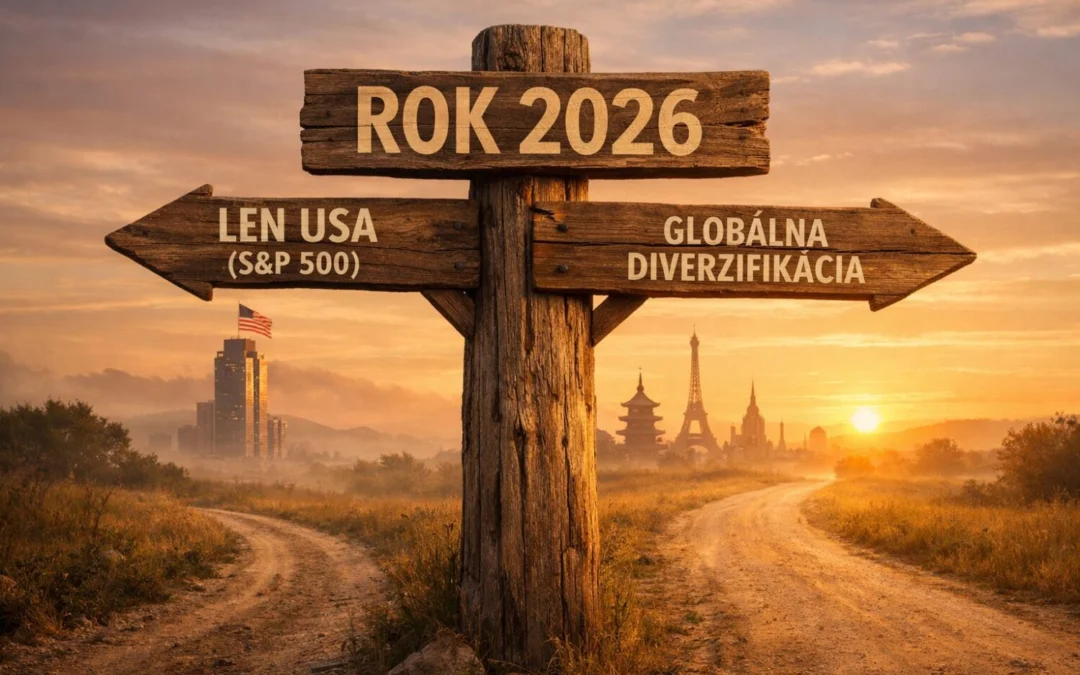
Tiež neodporúčajú spoliehať sa len na americké akcie, ale investovať globálne nielen pre diverzifikáciu. Napriek tomu, že globalizácia v medzinárodnom obchode je ohrozovaná novými clami, stále je rozumné mať peniaze v rôznych svetových ekonomikách aj v Európe či Ázii.
Pri kratšom investičnom horizonte okolo piatich rokov je dôležité chrániť si investovaný kapitál a zároveň zachovať likviditu, keďže pri trhových prepadoch sa v takom krátkom čase nemusí portfólio investícií zotaviť, tak aby sa aspoň vrátili investované peniaze.
Napokon odborníci radia, že investovať sa oplatí aj po dosiahnutí dôchodkového veku. Penzia sa takto dá zvýšiť.
Aj tieto myšlienky zazneli v ankete medzi odborníkmi na investovanie, ktorých sa Finsider pýtal na dve modelové príklady investorov:
1. Investor s miernym vzťahom k riziku má 20-tisíc eur a nebude ich potrebovať päť rokov, potom ich chce použiť pri kúpe bytu na hypotéku. Ako ich má čo najlepšie zhodnotiť?
2. Investor má 25 rokov a chce začať investovať 100 eur mesačne na dôchodok, investovať bude teda 40 rokov. Stačí mu, ak si vyberie indexový fond naviazaný na S&P 500?
Odpovedali:
- Ľubomír Brath, riaditeľ divízie Investícií Finportal
- Miroslav Ovčarik, portfólio manažér Amundi
- Eva Lukáčová, analytička Finaxu
- Marcel Onufer, investor z portálu Financie v pohode
1. Investor s miernym vzťahom k riziku má 20-tisíc eur a nebude ich potrebovať päť rokov, potom ich chce použiť pri kúpe bytu na hypotéku. Ako ich má čo najlepšie zhodnotiť?
Ľubomír Brath, Finportal: Na výber je viacero možností. Začnime pri „bezrizikových“ bankových produktoch ako sporiaci účet alebo termínovaný vklad. Tu treba počítať s nízkym zhodnotením na úrovni maximálne 2 až 3 % ročne.
Ak investor požaduje vyššie zhodnotenie, musí sa pozrieť po investičných produktoch ako sú fondy, alebo dlhopisy. Pri fondoch by som odporúčal ETF fondy, ktoré po roku vlastnenia sú oslobodené od dane zo zisku. Pri fondoch peňažného trhu sa môžeme pohybovať niekde na úrovni do 2,5 %. Pri dlhopisových fondoch môžeme očakávať výnos niekde do 6 % ročne a pri realitných fondoch do 6 % ročne. Finálne rozhodnutie a poprípade diverzifikácia je na preferencii klienta.
Miroslav Ovčarik, Amundi: Pri investičnom horizonte okolo piatich rokov je kľúčové chrániť kapitál a zachovať likviditu, keďže trhové výkyvy sa v takomto krátkom čase nemusia vyrovnať. Preto je vhodné zamerať sa najmä na konzervatívnejšie investičné nástroje, ako sú krátkodobé dlhopisové fondy, kvalitné krátkodobé korporátne alebo štátne dlhopisy či peňažné fondy. Menšia časť portfólia, približne 10 až 25 %, môže tvoriť dynamickejšia zložka, pričom je potrebné počítať s kolísaním hodnoty, najmä pred plánovaným využitím peňazí.
Eva Lukáčová, Finax: Investor s miernym vzťahom k riziku a s kratším (5-ročným) investičným horizontom by nemal vložiť všetky prostriedky len do akcií. Hrozilo by mu, že ak by sa na trhoch objavil výraznejší pokles, portfólio by sa z neho včas nezotavilo.
Investorom v podobných situáciách odporúčame zmiešané portfólio z akciových a dlhopisových ETF s podielom akcií do 50 % v závislosti od ich schopnosti niesť riziko či od ich skúsenosti s investovaním. Takýto prístup pomáha ochrániť investíciu pred väčšími výkyvmi a zároveň poskytuje primerané očakávané zhodnotenie. Použitie ETF prináša aj ďalšie výhody ako daňové oslobodenie po roku držania investície či nižšie poplatky než v podielových fondoch.
Marcel Onufer, Financie v pohode: Takýto krátky horizont v kombinácii s jasne definovaným cieľom, pri ktorom bude v piatom roku minutá celá investovaná suma, výrazne zužuje výber vhodných riešení. V tomto prípade by som nehľadal riešenie s najvyšším možným výnosom, ale naopak také, ktoré ponúka čo najnižšie riziko a zároveň výnos nad úrovňou inflácie.
Vzhľadom na aktuálnu geopolitickú situáciu by som sa obzvlášť vyhol špeciálnym fondom nehnuteľností v krajinách nachádzajúcich sa blízko východnej hranice Schengenu. Prípadné rozšírenie vojenského konfliktu smerom viac do vnútrozemia Európy by mohlo negatívne ovplyvniť nielen výnos, ale aj likviditu tejto investície. Ide o riziko, ktoré by investor nemal podstupovať, minimálne nie v plnom rozsahu. Realitné fondy je síce možné do portfólia zaradiť, avšak ich váha by určite nemala presiahnuť 20 % z celkovej investície.
V tomto prípade by portfólio mohli tvoriť stabilné dlhopisové ETF fondy investujúce do vládnych dlhopisov najstabilnejších ekonomík sveta v kombinácii s bezpečnými peňažnými ETF fondmi. Ak je investor otvorený miernemu riziku, marginálnu časť portfólia môžu tvoriť aj ETF fondy zamerané na sektor spotrebného tovaru, ktorý ani v nepriaznivých obdobiach nevykazuje výraznú volatilitu a zároveň môžu pomôcť dosiahnuť výnos prekonávajúci infláciu.
2. Investor má 25 rokov a chce začať investovať 100 eur mesačne na dôchodok, investovať bude teda 40 rokov. Stačí mu, ak si vyberie indexový fond naviazaný na S&P 500?
Ľubomír Brath, Finportal: Je lepšie investovať aspoň do S&P 500 ako nikde. Nie je to optimálne riešenie. Pri investovaní iba do fondu naviazanom na index S&P 500 máte 100 % koncentráciu iba na USA. Radšej by som investorovi odporúčal širšie diverzifikované portfólio, ktoré bude stabilnejšie, bude klientovi prinášať nižšiu volatilitu a potenciálne vyšší výnos.
Ďalším zaujímavým riešením oproti portfóliu vyskladanému z nemenných ETF fondov, môže byť služba riadeného portfólia, kde investičná spoločnosť upravuje klientove portfólio podľa toho, čo sa deje na finančných trhoch.
Miroslav Ovčarik, Amundi: S&P 500 patrí medzi najčastejšie používané akciové indexy, pri dlhodobom dôchodkovom sporení však zohráva veľkú úlohu aj rozloženie investícií medzi rôzne regióny sveta. Globálne indexy, ako MSCI World, prinášajú širšiu diverzifikáciu a vyváženejší profil rizika. Tento prístup môže mať podobu aktívne riadeného fondu alebo ETF s globálnym pokrytím.
Pri horizonte okolo 40 rokov sa vytvára priestor pre vyšší podiel akciovej zložky v mladšom veku, ktorý sa môže pohybovať aj v rozpätí 80 až 100 %, a jeho postupné znižovanie s blížiacim sa dôchodkom.
Eva Lukáčová, Finax: Investovanie len do fondu naviazaného na S&P 500 nie je úplne najlepšie riešenie. Investor by sa nemal zameriavať len na firmy v USA a radšej by mal svoje portfólio rozložiť do celého sveta, teda zahrnúť aj Európu, rozvíjajúce sa trhy a ázijsko-pacifický región. V rôznych obdobiach dominujú iné svetové regióny a nedá sa presne predpovedať, ktorý bude v najbližších rokoch najsilnejší. Preto globálna diverzifikácia pomáha optimálne rozložiť riziko a zachytiť víťazov v každom období.
Globálne portfólio vyskladané z indexových ETF je na takýto dlhodobý cieľ ideálne. Poskytuje tiež ďalšie výhody – nízke poplatky, oslobodenie od dane a pasívny štýl riadenia investície, ktoré má dlhodobo vyššiu šancu úspechu než aktívna správa. Takto môže investor využiť dlhodobý rast naprieč rôznymi trhmi a dosiahnuť optimálne zhodnotenie.
Marcel Onufer, Financie v pohode: Investovanie výlučne do indexu S&P 500, teda do 500 najväčších amerických spoločností neposkytuje dostatočnú geografickú ani sektorovú diverzifikáciu. Portfólio je nevyhnutné viac rozšíriť.
Dlhý investičný horizont ponúka veľmi široké spektrum investičných riešení. Navyše ide o investíciu s otvoreným koncom – to znamená, že po dosiahnutí dôchodkového veku nie je nevyhnutné investovanie ukončiť, ale je možné v ňom pokračovať a zároveň si nechať vyplácať mesačnú dôchodkovú rentu.
Široko diverzifikované portfólio akciových ETF fondov je veľmi dobrým riešením.
Preferovať by ste mali rýdzo akciové ETF portfólio. Americké akcie zastúpené v indexe S&P 500 tvoria jeho základ, akúsi chrbtovú kosť. K americkému trhu následne v menšej váhe pridáte európske a ázijské akcie, pretože rozložiť portfólio sa oplatí do viacerých regiónov. V portfóliu by mali byť v menšej miere zastúpené aj akcie spoločností pôsobiacich na rozvíjajúcich sa trhoch (emerging markets), ako aj firmy s malou a strednou trhovou kapitalizáciou. Portfólio by teda nemalo byť tvorené výlučne akciami veľkých firiem.
Prečítajte si ďalšie články na túto tému: