
Veľká zákazka, vyššie tržby a silný klient znejú ako ideálny scenár. Lenže práve v tej chvíli sa často ukáže, či firma naozaj rastie zdravo. Dodávateľov treba zaplatiť hneď, mzdy a nájom nepočkajú, no peniaze od odberateľa prídu až o 30, 60 alebo 90 dní.

Práve preto je cash flow jedna z najpraktickejších tém vo firemných financiách. Nerozhoduje len o tom, koľko firma zarobí, ale aj o tom, či bude mať z čoho financovať bežnú prevádzku, rast a obdobie medzi výdavkami a inkasom.
Ako hovorí Lukáš Žilinčík, expert Slovenskej sporiteľne, počas online Biznis raňajok, „môžete mať zákazky, tržby aj pekné čísla vo výkazoch, no ak peniaze neprichádzajú v správnom čase, dostanete sa pod tlak.“
Prečo môže byť rast pre firmu problém
Na prvý pohľad to znie nelogicky. Firma rastie, má viac objednávok a viac práce, mala by teda mať aj viac peňazí. V realite však práve rast často zvyšuje tlak na hotovosť.
Veľká zákazka znamená väčší nákup vstupov, vyššie priebežné náklady, viac práce aj väčší tlak na zásoby. No peniaze od klienta prídu neskôr. Čím väčší klient, tým častejšie má aj silnejšiu vyjednávaciu pozíciu a dlhšiu splatnosť faktúr.
To znamená, že firma musí určitý čas financovať sama celé obdobie medzi prvým výdavkom a reálnym inkasom. Ak s tým neráta, môže obchodne uspieť, ale prevádzkovo sa dostať do napätia.
Žilinčík to pomenúva priamo: „Preto má zmysel pýtať sa nielen, koľko na tom zarobíme, ale aj z čoho prefinancujeme obdobie do úhrady.“
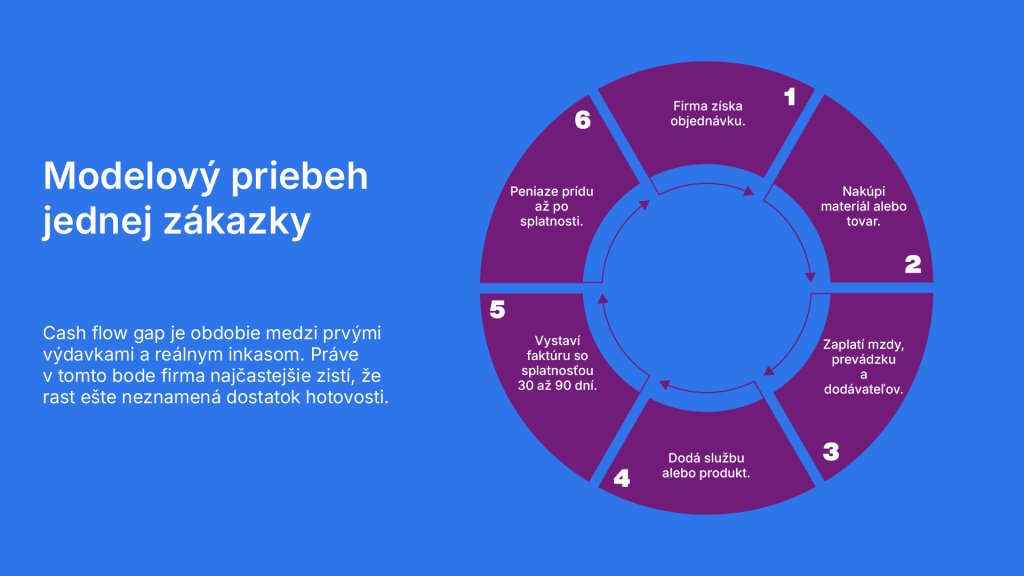
Cash flow gap je obdobie medzi prvými výdavkami a reálnym inkasom. Práve v tomto bode firma najčastejšie zistí, že rast ešte neznamená dostatok hotovosti.
Kde sa vo firme najčastejšie blokujú peniaze
Mnohé podniky nemajú problém s tržbami. Problém majú s tým, že ich peniaze sú uviaznuté a nie sú dostupné v správny čas.
Najčastejšie sú blokované v pohľadávkach. Firma vystaví faktúru, no klient platí neskôr, než bolo dohodnuté. Ďalším miestom sú zásoby, ktoré sa nehýbu tak rýchlo, ako sa plánovalo. A treťou chybou sú záväzky, keď firma platí príliš skoro, hoci sama ešte nedostala zaplatené.
„Ak máte splatnosť nastavenú na 30 dní, ale zákazník platí po 45 dňoch, reálne ho dotujete. Robíte pre neho banku,“ upozorňuje Žilinčík.
V praxi to znamená, že firma financuje svojho odberateľa, drží priveľa peňazí v sklade a zároveň si sama skracuje čas, počas ktorého mohla s hotovosťou pracovať. Výsledkom nebýva jeden veľký problém, ale kombinácia menších rozhodnutí, ktoré spolu vytvoria tlak na cash flow.

Ak sa firma nájde vo viacerých bodoch naraz, je to signál, že potrebuje lepší prehľad o hotovosti a skorší zásah.
Čo robia úspešné firmy inak
Firmy, ktoré zvládajú cash flow lepšie, nemusia byť väčšie ani mať silnejší finančný tím. Zvyčajne však skôr vidia problém a systematickejšie pracujú s dátami, splatnosťami a rezervou.
Majú lepší prehľad o pohľadávkach, zásobách a záväzkoch. Cash flow plánujú dopredu, nie spätne. A pri väčších zákazkách sa nepýtajú len, či ich zvládnu dodať, ale aj to, či ich zvládnu financovať.
Dôležitý je aj aktívnejší manažment pohľadávok. „Treba pracovať so splatnosťami, klientov priebežne kontaktovať, nastavovať pripomienky a tam, kde to dáva zmysel, motivovať ich k skoršej platbe napríklad skontom,“ odporúča Žilinčík.
Zároveň platí, že lepšie fungujúce firmy nečakajú, kým sa problém ukáže na výplatách alebo omeškaných úhradách. Hotovosť riešia skôr, než sa z prevádzkového napätia stane akútna situácia.
Ako môže pomôcť forecasting a financovanie
Jednou z častých chýb je, že firmy sledujú minulosť v účtovníctve, ale neplánujú hotovosť dopredu. Práve preto je dôležitý cash flow forecasting, teda jednoduchý plán toho, koľko peňazí príde a odíde v najbližších týždňoch alebo mesiacoch.
Takýto plán pomáha odhaliť, kedy firme môže začať chýbať hotovosť a kde treba skôr zasiahnuť. Niekedy stačí lepšie nastaviť splatnosti, pohľadávky alebo zásoby. Inokedy dáva zmysel aj vhodné prevádzkové financovanie.
Ak má podnik zdravé pohľadávky, ale dlhé splatnosti, jedným z riešení môže byť faktoring. Teda odkup pohľadávok, vďaka ktorému sa peniaze dostanú na účet skôr. V iných prípadoch môže pomôcť prevádzkové financovanie alebo rezerva v podobe vhodne nastaveného limitu.
Q&A: Najdôležitejšie otázky o cash flow
Prečo môže mať zisková firma problém s hotovosťou?
Pretože zisk je účtovný výsledok, kým cash flow je reálna hotovosť na účte. Firma môže mať zisk, ale ak sú peniaze viazané v nezaplatených faktúrach alebo zásobách, nemá z čoho platiť bežné výdavky.
Čo je najčastejšia chyba pri cash flow?
Jednou z najčastejších chýb je, že firma sleduje minulosť v účtovníctve, ale neplánuje hotovosť dopredu. Problém potom vidí až vo chvíli, keď peniaze chýbajú na prevádzku.
Ako zlepšiť cash flow vo firme?
Pomáha audit pohľadávok, zásob a záväzkov, aktívnejší manažment splatností, cash flow forecasting a podľa potreby aj vhodné prevádzkové financovanie alebo faktoring.
Kedy dáva zmysel financovanie alebo faktoring?
Najmä vtedy, keď firma potrebuje preklenúť obdobie medzi výdavkami a inkasom, ale jadro podnikania je zdravé. Typickým príkladom je veľká zákazka alebo dlhé splatnosti pri odberateľoch.
Kedy má zmysel hovoriť s bankou skôr
Najväčšiu hodnotu má poradenstvo vtedy, keď problém ešte nie je akútny. Teda vo chvíli, keď firma získava veľkého klienta, plánuje rast, investíciu alebo vidí, že sa jej peniaze čoraz viac viažu v pohľadávkach a zásobách.
„Keď vo firme dochádza hotovosť, rozhoduje sa v dňoch, nie v mesiacoch,“ hovorí Žilinčík. Práve preto firmy najviac získajú vtedy, keď cash flow nezačnú riešiť až v krízovej chvíli, ale skôr.