Mnohé domy a byty na Slovensku môžu byť výrazne podpoistené. Problém sa ukazuje najmä pri starších poistných zmluvách, ktoré nezohľadňujú rast cien stavebných materiálov, práce či energií. Pri väčšej škode potom poistné plnenie nemusí stačiť na opravu nehnuteľnosti.
(PR)
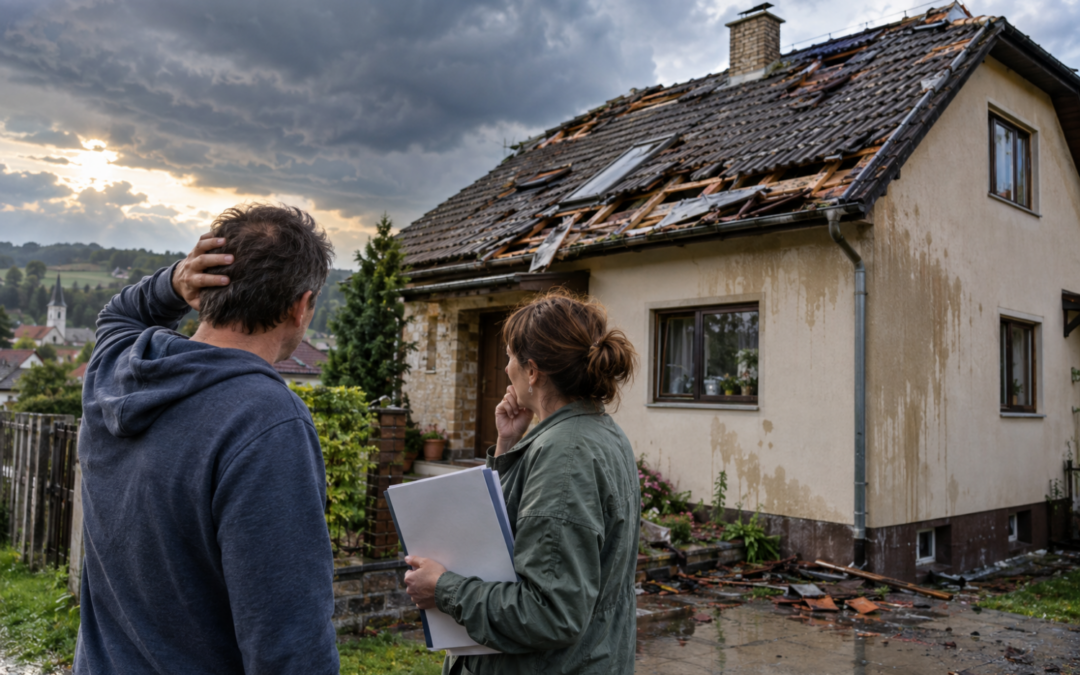
Poisťovňa Union upozorňuje na prípad z východného Slovenska, kde víchrica vážne poškodila strechu rodinného domu s rozlohou 300 štvorcových metrov. Dom bol pritom poistený len na 15-tisíc eur. „Táto suma im bohužiaľ nestačila ani odstránenie vzniknutých škôd,“ uviedol Tomáš Žitňanský z oddelenia posudzovania škodových udalostí Union poisťovne.
Opačný príklad zaznamenala poisťovňa v Bratislave. Búrka tam poškodila strechu bytového domu a spôsobila škodu za 120 000 eur. Keďže poistná suma zodpovedala hodnote nehnuteľnosti, poisťovňa opravu uhradila v plnej výške a vlastníci nemuseli siahnuť do fondu opráv.
Podpoistenie môže vzniknúť aj vtedy, keď majiteľ nehnuteľnosť zrekonštruuje alebo rozšíri, no poistnú zmluvu neupraví. Rizikom sú najmä zmluvy uzatvorené pred mnohými rokmi, keď boli náklady na výstavbu a opravy výrazne nižšie.
Rozdiel v poistnom pritom nemusí byť vysoký. Pri modelovom rodinnom dome v Prešove s poistnou sumou 350-tisíc eur vychádza podľa Unionu základné poistenie na 76,98 eura ročne. Pri znížení poistnej sumy na 196-tisíc eur by ročné poistné kleslo na 45,07 eura. Mesačná úspora by bola 2,66 eura.
Pri škode za 50-tisíc eur by však pri pomernom krátení poistného plnenia poisťovňa uhradila približne 28-tisíc eur. Majiteľ by tak musel z vlastných peňazí doplatiť približne 22-tisíc eur.
Poisťovňa preto odporúča skontrolovať poistnú sumu najmä pri starších zmluvách a po rekonštrukcii, prístavbe alebo inom výraznejšom zhodnotení nehnuteľnosti.
Prečítajte si ďalšie články na túto tému: