Čakáte s investovaním na vyšší plat, splatenú hypotéku alebo pokojnejšie trhy? Každý rok čakania má svoju cenu. Kým vy váhate, inflácia znižuje hodnotu vašich úspor. Finsider preto prináša nový seriál Ako začať investovať. Krok za krokom vám ukážeme, ako sa zorientovať v investovaní, porozumieť rizikám a prekonať obavy z prvého kroku. Začíname otázkou, ktorú si možno kladiete aj vy: Potrebujem vôbec investovať? Odpovedá na ňu Matej Bajzík zo spoločnosti Finportal.
(PR)
1. diel seriálu Ako začať investovať: Potrebujem vôbec investovať?
Pamätáte si, koľko stál rožok, keď ste boli deti? Alebo nákup, s ktorým ste pred piatimi rokmi odchádzali z obchodu za tridsať eur? Dnes za rovnakú sumu prinesiete domov podstatne menej. Ceny rastú, to vieme všetci. Menej často si však uvedomujeme, čo to znamená pre peniaze, ktoré máme odložené.
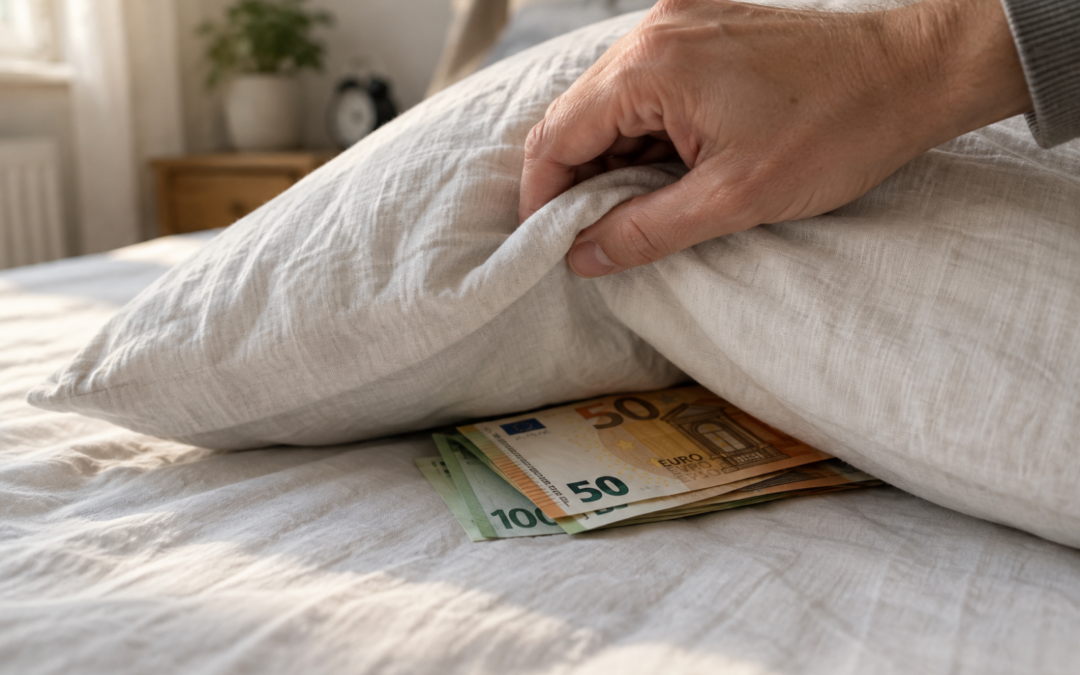
Skúsme jednoduchý príklad. Predstavte si, že dnes vložíte pod vankúš 10 000 €. Nie je to nereálna predstava, veľa ľudí to robí, len namiesto vankúša používa bežný účet. Máte pocit bezpečia. Peniaze sú tam, nikto na ne nesiahne, nič sa nemôže pokaziť. O desať rokov vankúš nadvihnete a tam stále leží 10 000 eur. Rovnaké bankovky, rovnaké číslo.
Lenže ak bude inflácia v priemere 3 % ročne, kúpite si za ne len toľko, koľko by ste dnes kúpili približne za 7 400 eur. Štvrtina vašich úspor zmizla. Nikto vám ich neukradol, neurobili ste žiadnu zlú investíciu, neprišli ste o prácu. Jednoducho ste neurobili nič a práve to bola tá chyba.
A čo o 20 rokov? Z pôvodných 10 000 eur zostane v dnešných cenách zhruba 5 500 €. Takmer polovica. Peniaze, na ktoré ste roky pracovali a ktoré ste si odopierali, potichu zmizli.
Koľko stojí čakanie?
Inflácia vo výške 3 % pritom nie je žiadny extrémny scenár. Slovensko v rokoch 2022 a 2023 zažilo infláciu nad 10 % ročne. Kto mal vtedy úspory len na účte, prišiel za dva roky o viac, než by si dokázal pripustiť. A najhoršie na tom je, že to nebolí. Nevidíte to na výpise. Číslo na účte sa nemení, a preto máte pocit, že je všetko v poriadku.
Väčšina ľudí investovanie nezavrhuje. Len ho odkladá. Keď budem viac zarábať. Keď splatím hypotéku. Keď sa trhy upokoja. Keď budem mať čas to naštudovať. Znie to rozumne, no každý rok čakania má svoju cenu, a nie malú.
Zoberme si dvoch ľudí. Prvý začne ako tridsaťročný odkladať 100 eur mesačne a pokračuje tridsať rokov. Vloží spolu 36 000 eur. Pri priemernom zhodnotení 6 % ročne by mal na konci približne 100 000 eur. Druhý si povie, že začne neskôr a rovnakých 100 eur mesačne začne investovať až ako štyridsaťročný. Za dvadsať rokov vloží 24 000 eur a skončí približne na 46 000 eurách.
Rozdiel vo vkladoch je 12 000 eur. Rozdiel vo výsledku je viac ako 50 000 eur. Tých desať rokov váhania stálo druhého človeka viac, než koľko celkovo vložil. Dôvodom je zložené úročenie, teda to, že výnosy začnú zarábať ďalšie výnosy. Tento efekt však potrebuje jediné, čo si nekúpite za žiadne peniaze, a to čas.
Strata kúpnej sily sa nevráti nikdy
Keď sa povie investovanie, mnohým napadne riziko. Čo ak trhy padnú? Čo ak prídem o peniaze? Sú to oprávnené otázky a investovanie naozaj nie je bez rizika. Hodnota investícií kolíše a sú obdobia, keď klesá.
Lenže aj nerobenie ničoho je rozhodnutie a má svoje riziko. Rozdiel je len v tom, že ho nevidíte. Pád trhu vás vystraší, pretože ho vidíte v grafe. Inflácia vám berie peniaze pomaly, ticho a istejšie. Kým výkyvy na trhoch sa v dlhom horizonte historicky vyrovnávali, strata kúpnej sily sa sama od seba nevráti nikdy. Pršať peniaze nebudú nikdy.
Otázka teda neznie, či riskovať alebo neriskovať. Znie, ktoré riziko si vyberiete: to viditeľné, ktoré môžete riadiť dlhým investičným horizontom, rozumnou investičnou stratégiou a globálnym diverzifikovaným portfóliom, alebo to neviditeľné – infláciu, ktorá vám z úspor berie každý rok kúsok bez toho, aby ste si to všimli.
Takže, potrebujete investovať? Ak máte peniaze, ktoré nebudete potrebovať najbližšie roky, a chcete, aby si o desať či dvadsať rokov zachovali aspoň svoju hodnotu, odpoveď je jednoduchá. Nejde o to stať sa odborníkom ani sledovať burzu cenných papierov každý deň. Ide o to prestať nechávať peniaze pod vankúšom.
Otázka nie je, či si môžete dovoliť investovať. Otázka je, či si môžete dovoliť neinvestovať.
Autor, Matej Bajzík, je produktový špecialista na investície spoločnosti Finportal.
Prečítajte si ďalšie články na túto tému: